 Por Maximiliano Villena
Omar Larré, de Fintual, por Ahorro Voluntario para la Vivienda en MK4: “La redacción quedó muy rígida”
El cofundador y Chief Investment Officer (CIO) de la firma, explica que el proyecto va en la dirección correcta, pero hay aspectos en los que profundizar, como la eliminación del IVA en las comisiones de los fondos de gestoras chilenas, o aclarar que no se requieren agentes de aduanas para la exportación de servicios financieros.
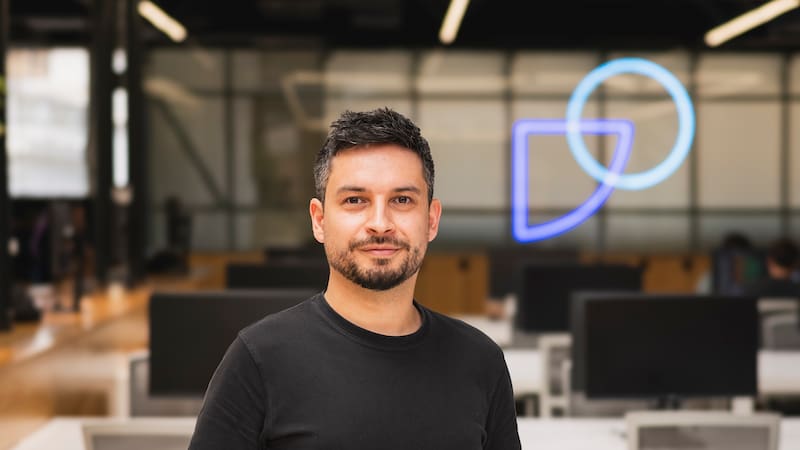
Con optimismo miran en Fintual el proyecto de reforma al mercado de capitales presentado por el Ejecutivo, que entre otros temas incluye la exención al IVA para la exportación de servicios financieros.
Sin embargo, a juicio de Omar Larré, cofundador y Chief Investment Officer (CIO) de la compañía, existen una serie de aspectos que aún deben aclararse y en los cuales se debe profundizar, como el IVA a las comisiones de los gestores chilenos. Actualmente, Fintual maneja más de US$2.300 millones, de los cuales US$2.100 millones corresponde a Chile: US$1900 millones en los fondos en la AGF, y US$200 millones en valores extranjeros de inversionistas.
Para Larré, en Chile “hay una institucionalidad que no se está exportando. Se podrían prestar servicios financieros a peruanos, ecuatorianos, paraguayos o argentinos que quieran abrir una cuenta de inversión en Chile e inviertan de forma global o el país. Y eso no está pasando”, señala.
¿Qué les pareció el proyecto de reforma al mercado de capitales?
-Contiene muchos elementos que van en la dirección correcta. Destacamos, por ejemplo, que hay una real intención de exportar servicios financieros. Un ejemplo es la eliminación al IVA, y otro es la homologación con el estándar internacional, para fondos mutuos y de inversión, de las garantías de capital. En Chile, a medida que crece el fondo, crece la necesidad de garantía, eso genera una desventaja competitiva porque un ETF en EEUU o Europa tiene un límite de garantía capital, entonces, no nos dejaba en igualdad de condiciones.
El sector de la gestión de fondos se ha visto presionado por costos y se ha producido una consolidación. ¿Estas modificaciones podrían tener algún impacto sobre ese proceso?
-Podría bajar un poco los costos para las administradoras de menor tamaño, pero no sé si lo suficiente. Durante los últimos 10 años se han agregado regulaciones, acá estamos quitando la capa más absurda, pero hay otras.
La iniciativa del Ejecutivo también busca separar el rol del gestor de inversiones de la AGF, tal como ocurre en Luxemburgo. No a todas las AGF les ha gustado la idea.
-Mejora la competencia porque incrementa la capacidad de un gestor, que antes no podía entrar al mercado porque no tenía la capacidad para montar toda una AGF para entrar. Nosotros queremos competir. Particularmente esa parte no nos molesta. Creo que hay mucho en el proyecto que es pro competencia, que es bueno para los clientes chilenos, y también para salir a competir con gestores internacionales como los de Luxemburgo, EEUU y Europa.
¿Qué otros aspectos destacarías del proyecto?
-El Ahorro Voluntario para la Vivienda (AVV). Nosotros veníamos mirando hace tiempo a algunas compañías en Canadá que ofrecían estos servicios, y nos sorprendió para bien que lo incorporaran en Chile. La medida soluciona bastante el problema de la demanda por la primera vivienda y al mismo tiempo empuja al mercado local, porque estas son cuentas de ahorro o cuentas de inversión que se tienen que abrir en Chile.
¿A su juicio, qué faltó en la reforma?
-En el caso de exportación de servicios financieros, hay que competir, y es difícil hacerlo con EEUU y Europa, porque en ambas jurisdicciones las comisiones de los fondos y ETF no tienen IVA, a diferencia de las comisiones de los ETF y fondos administrados por gestoras chilenas.
En la práctica, un chileno que quiera invertir, por ejemplo, en un ETF de EEUU, podría elegir un vehículo listado en la Bolsa de Santiago y acogerse al beneficio 107 (exención del impuesto a la ganancia de capital), y pagaría una comisión pequeña, pero sin IVA. Si yo, como AGF, quiero competir con ese ETF no estoy en una cancha competitiva porque tengo un 19% de IVA.
Respecto del AVV, la redacción quedó muy rígida. Por ejemplo, pide que los ahorrantes del AVV se comprometan con montos fijos con cierta frecuencia, y si no cumplen, pierden el beneficio. Sabemos que, en la vida real, las personas tienen ingresos y gastos variables, el compromiso mensual es difícil y es mucho más fácil dejarlo flexible. Por el lado de las AGF, las obliga a perseguir: si alguien ocupa el beneficio de la AVV y no presenta los papeles a tiempo, o lo ocupa de mala forma, el proyecto de ley obliga a la AGF a devolver ese subsidio.
¿Sobre la exportación de servicios financieros, hay algún aspecto que requiera aclaración?
-En el proyecto no queda tan claro que no se necesita un agente de aduana para exportar servicios financieros.
Otro punto importante que faltó es permitir que los fondos mutuos accedan a convenios tributarios con Estados Unidos, país con el que existe un acuerdo que evita la doble tributación. Actualmente los fondos mutuos domiciliados en Chile no disfrutan de esos beneficios, lo cual es absurdo.
Ustedes han anunciado que quieren ser una AFP, ¿cómo conversa esta reforma con las modificaciones al régimen de inversión?
-Hicimos un análisis de cómo impactaba esto al proyecto de AFP, y en realidad el MK4, siendo que se refiere a algunas cosas, no impacta mucho. Actualmente existe la prohibición de cargar comisiones a los fondos de pensiones por fondo que inviertan más de un 10% de sus activos en instrumentos de determinados emisores, y ahora se elimina. Como proyecto de AFP nos da un poco lo mismo, finalmente aumenta el número de estrategias disponibles, pero no limita mayormente el proyecto. Lo que sí, es un beneficio a los gestores locales que ofrecen fondos mutuos y fondos de inversión a la AFP.
¿Cuánto cree que podría aumentar la liquidez de la bolsa local en los próximos años con este proyecto de ley?
-Hay un tipo de cliente relevante para nosotros, que invierte en el extranjero, por ejemplo, acumulando una riqueza en ETF, que ahora deberían replantearse si quieren mantener sus mismas estrategias de inversión con un vehículo local o en el cross-listed que está en la bolsa local.
COMENTARIOS
Para comentar este artículo debes ser suscriptor.
Lo Último
Lo más leído
La mayoría no entiende el debate por el impuesto a las empresas. El resto lee La Tercera.
Plan Digital+$6.990 al mes, por los 3 primeros meses SUSCRÍBETE